Domain snookerball.de kaufen?
Wir ziehen mit dem Projekt
snookerball.de um.
Sind Sie am Kauf der Domain
snookerball.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain snookerball.de kaufen?
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
Ähnliche Suchbegriffe für Kasko
Top-Angebote
Produkte zum Begriff Kasko:
-
Moesta Smoking BandeDer praktische Helfer für Dein Grillerlebnis!Mit der SmokingBande von Moesta aus Edelstahl hast Du das optimale Hilfsmittel, um die Briketts zum Smoken aufzuschichten. Dazu wird die Bande einfach in den Kohlerost eingeklemmt und ein paar glühende Kohlen auf einer Seite positioniert. Dann kann die Glut sich über mehrere Stunden von der einen Seite zur anderen Seite ausbreiten.Auch beim Zubereiten von Pizzen ist die SmokingBande ideal geeignet. So gelangen die Kohlen und das Brennholz beim Pizzabacken nicht unter den Pizzastein.24,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
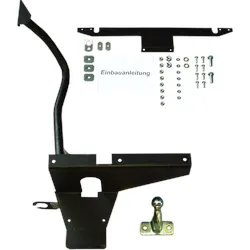
GDW Anhängebock mit 2-Loch-Flanschkugel - PEUGEOT 505 BreakPassend für Ihren PEUGEOT 505 Break wird der 2-Loch Anhängebock von GDW geliefert. Die spezielle Zugvorrichtung von GDW aus Anhängerblock mit 2-Loch Flanschkugel 50T ist für den ständigen Anhängerbetrieb an Ihrem PEUGEOT 505 Break optimal geeignet. Einer Stützlast von 75 kg hält diese Anhängerkupplung stand. Der maximale D-Wert liegt laut GDW bei 6.9 kN. Für diese Anhängerkupplung ist ein eigenes TÜV-Gutachten nötig. Dieses wird nach der Bestellung automatisch beantragt. Ihre AHK wird dabei mit einer spezifischen Prüfnummer versehen, die auf dem Typenschild notiert wird. Es ist erforderlich die nachgerüstete PEUGEOT 505 Break Anhängerkupplung einem Sachverständigen zur Einzelabnahme vorzuführen. Nach erfolgter Prüfung muss die Kupplung in die Fahrzeugpapiere eingetragen werden. Um die Kugelstange der AHK zu montieren, ist es nicht nötig, den Stoßfänger auszuschneiden. Besuchen Sie doch auch unsere Kategorie "Fahrradträger", da diese PEUGEOT 505 Break Anhängerkupplung geeignet ist um einen Fahrradträger zu transportieren. Zu diesem Produkt erhalten Sie eine ausführliche Einbauanleitungen des Herstellers GDW. Diese Anhängerkupplung wurde tauchlackiert. Bei der Tauchlackierung werden Anhängerkupplungen in einem speziellen und strapazierfähigen Lack getaucht, der die AHK gegen Korrosion schützt. Bitte beachten Sie auch die Hinweise und Vorgaben des Fahrzeugherstellers zur Nachrüstbarkeit einer Anhängerkupplung. Diese Information finden Sie in Ihrem Fahrzeugbenutzerhandbuch. Zurückfahren kann erschwert werden, wenn der 2-Loch Anhängebock im Erfassungsraum der Einparkhilfe liegt und die Sensoren ihn als Widerstand erkennen.327,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **

Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Kasko:
-
Vallejo Game Color 046 Foul GreenVallejo Game Color 046 Foul Green von Vallejo Game Color 046 Foul Green - lichtecht, alterungsbeständig, hochpigmentiert - 18 ml pro Fläschchen - Tropfenzähler für genaues Dosieren und gegen Austrocknung! - Acryl-Basis (kann mit Wasser verdünnt werden)2,21 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Moesta Smoking BandeDer praktische Helfer für Dein Grillerlebnis!Mit der SmokingBande von Moesta aus Edelstahl hast Du das optimale Hilfsmittel, um die Briketts zum Smoken aufzuschichten. Dazu wird die Bande einfach in den Kohlerost eingeklemmt und ein paar glühende Kohlen auf einer Seite positioniert. Dann kann die Glut sich über mehrere Stunden von der einen Seite zur anderen Seite ausbreiten.Auch beim Zubereiten von Pizzen ist die SmokingBande ideal geeignet. So gelangen die Kohlen und das Brennholz beim Pizzabacken nicht unter den Pizzastein.24,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
GDW Anhängebock mit 2-Loch-Flanschkugel - PEUGEOT 505 BreakPassend für Ihren PEUGEOT 505 Break wird der 2-Loch Anhängebock von GDW geliefert. Die spezielle Zugvorrichtung von GDW aus Anhängerblock mit 2-Loch Flanschkugel 50T ist für den ständigen Anhängerbetrieb an Ihrem PEUGEOT 505 Break optimal geeignet. Einer Stützlast von 75 kg hält diese Anhängerkupplung stand. Der maximale D-Wert liegt laut GDW bei 6.9 kN. Für diese Anhängerkupplung ist ein eigenes TÜV-Gutachten nötig. Dieses wird nach der Bestellung automatisch beantragt. Ihre AHK wird dabei mit einer spezifischen Prüfnummer versehen, die auf dem Typenschild notiert wird. Es ist erforderlich die nachgerüstete PEUGEOT 505 Break Anhängerkupplung einem Sachverständigen zur Einzelabnahme vorzuführen. Nach erfolgter Prüfung muss die Kupplung in die Fahrzeugpapiere eingetragen werden. Um die Kugelstange der AHK zu montieren, ist es nicht nötig, den Stoßfänger auszuschneiden. Besuchen Sie doch auch unsere Kategorie "Fahrradträger", da diese PEUGEOT 505 Break Anhängerkupplung geeignet ist um einen Fahrradträger zu transportieren. Zu diesem Produkt erhalten Sie eine ausführliche Einbauanleitungen des Herstellers GDW. Diese Anhängerkupplung wurde tauchlackiert. Bei der Tauchlackierung werden Anhängerkupplungen in einem speziellen und strapazierfähigen Lack getaucht, der die AHK gegen Korrosion schützt. Bitte beachten Sie auch die Hinweise und Vorgaben des Fahrzeugherstellers zur Nachrüstbarkeit einer Anhängerkupplung. Diese Information finden Sie in Ihrem Fahrzeugbenutzerhandbuch. Zurückfahren kann erschwert werden, wenn der 2-Loch Anhängebock im Erfassungsraum der Einparkhilfe liegt und die Sensoren ihn als Widerstand erkennen.327,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
-
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Kasko
-
Silberner Zahn am Bande - 01Ein wilder Zahn am Hals. Das weiche Rindlederband legt sich entspannt an die Haut, während der in Silber veredelte Zinnanhänger in Zahnform an die Trophäen alter Seefahrer erinnert. Der Edelstahlverschluss hält zuverlässig und bleibt rostfrei, egal bei welchem Seegang. Das Zusammenspiel aus dunklem Leder und silbrigem Anhänger bringt eine sportliche, leicht raue Note ins Outfit. Ideal zu T¿Shirt, Hoodie oder offenem Hemd. Eine Kette für alle, die kleine Symbole großer Abenteuer mögen. Aber antiallergisch.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
LAMART Thermosflasche 500ml BANDE LT4066Thermoskanne - Volumen 500 ml, Material Edelstahl, Doppel-Innenwand Möchten Sie Ihren Lieblingskaffee oder -tee dabei haben? Die Lamart Teethermoskanne ist genau das Richtige für Sie. Es ist aus rostfreiem Stahl gefertigt, daher kann es äußeren Einflüssen gut widerste14,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
-
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.