Domain snookerball.de kaufen?
Wir ziehen mit dem Projekt
snookerball.de um.
Sind Sie am Kauf der Domain
snookerball.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain snookerball.de kaufen?
Was bedeutet Haftpflicht, Haftpflicht Teilkasko und Vollkasko?
Haftpflichtversicherung deckt Schäden ab, die man anderen Personen oder deren Eigentum zufügt. Haftpflicht Teilkasko ist eine erweiterte Form der Haftpflichtversicherung, die zusätzlich Schäden am eigenen Fahrzeug durch bestimmte Ereignisse wie Diebstahl, Brand oder Glasbruch abdeckt. Vollkasko ist die umfassendste Form der Kfz-Versicherung und deckt neben den Schäden der Teilkasko auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. **
Wann Haftpflicht wann Teilkasko?
Die Entscheidung zwischen Haftpflicht- und Teilkaskoversicherung hängt von verschiedenen Faktoren ab. Die Haftpflichtversicherung ist gesetzlich vorgeschrieben und deckt Schäden ab, die du anderen zufügst. Sie ist daher unverzichtbar. Die Teilkaskoversicherung hingegen deckt Schäden am eigenen Fahrzeug ab, die nicht durch einen Unfall verursacht wurden, wie z.B. Diebstahl, Hagel oder Wildunfälle. Es kann sinnvoll sein, je nach Wert und Alter des Fahrzeugs, zusätzlich zur Haftpflicht auch eine Teilkaskoversicherung abzuschließen. Letztendlich hängt die Wahl zwischen Haftpflicht und Teilkasko von deinen individuellen Bedürfnissen, dem Wert deines Fahrzeugs und deinem Budget ab. **
Ähnliche Suchbegriffe für Haftpflicht
Top-Angebote
Produkte zum Begriff Haftpflicht:
-
Moesta Smoking BandeDer praktische Helfer für Dein Grillerlebnis!Mit der SmokingBande von Moesta aus Edelstahl hast Du das optimale Hilfsmittel, um die Briketts zum Smoken aufzuschichten. Dazu wird die Bande einfach in den Kohlerost eingeklemmt und ein paar glühende Kohlen auf einer Seite positioniert. Dann kann die Glut sich über mehrere Stunden von der einen Seite zur anderen Seite ausbreiten.Auch beim Zubereiten von Pizzen ist die SmokingBande ideal geeignet. So gelangen die Kohlen und das Brennholz beim Pizzabacken nicht unter den Pizzastein.24,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
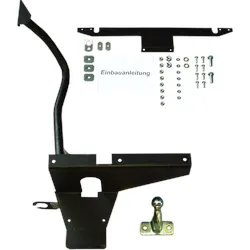
GDW Anhängebock mit 2-Loch-Flanschkugel - PEUGEOT 505 BreakPassend für Ihren PEUGEOT 505 Break wird der 2-Loch Anhängebock von GDW geliefert. Die spezielle Zugvorrichtung von GDW aus Anhängerblock mit 2-Loch Flanschkugel 50T ist für den ständigen Anhängerbetrieb an Ihrem PEUGEOT 505 Break optimal geeignet. Einer Stützlast von 75 kg hält diese Anhängerkupplung stand. Der maximale D-Wert liegt laut GDW bei 6.9 kN. Für diese Anhängerkupplung ist ein eigenes TÜV-Gutachten nötig. Dieses wird nach der Bestellung automatisch beantragt. Ihre AHK wird dabei mit einer spezifischen Prüfnummer versehen, die auf dem Typenschild notiert wird. Es ist erforderlich die nachgerüstete PEUGEOT 505 Break Anhängerkupplung einem Sachverständigen zur Einzelabnahme vorzuführen. Nach erfolgter Prüfung muss die Kupplung in die Fahrzeugpapiere eingetragen werden. Um die Kugelstange der AHK zu montieren, ist es nicht nötig, den Stoßfänger auszuschneiden. Besuchen Sie doch auch unsere Kategorie "Fahrradträger", da diese PEUGEOT 505 Break Anhängerkupplung geeignet ist um einen Fahrradträger zu transportieren. Zu diesem Produkt erhalten Sie eine ausführliche Einbauanleitungen des Herstellers GDW. Diese Anhängerkupplung wurde tauchlackiert. Bei der Tauchlackierung werden Anhängerkupplungen in einem speziellen und strapazierfähigen Lack getaucht, der die AHK gegen Korrosion schützt. Bitte beachten Sie auch die Hinweise und Vorgaben des Fahrzeugherstellers zur Nachrüstbarkeit einer Anhängerkupplung. Diese Information finden Sie in Ihrem Fahrzeugbenutzerhandbuch. Zurückfahren kann erschwert werden, wenn der 2-Loch Anhängebock im Erfassungsraum der Einparkhilfe liegt und die Sensoren ihn als Widerstand erkennen.327,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Silberner Zahn am Bande - 01Ein wilder Zahn am Hals. Das weiche Rindlederband legt sich entspannt an die Haut, während der in Silber veredelte Zinnanhänger in Zahnform an die Trophäen alter Seefahrer erinnert. Der Edelstahlverschluss hält zuverlässig und bleibt rostfrei, egal bei welchem Seegang. Das Zusammenspiel aus dunklem Leder und silbrigem Anhänger bringt eine sportliche, leicht raue Note ins Outfit. Ideal zu T¿Shirt, Hoodie oder offenem Hemd. Eine Kette für alle, die kleine Symbole großer Abenteuer mögen. Aber antiallergisch.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
LAMART Thermosflasche 500ml BANDE LT4066Thermoskanne - Volumen 500 ml, Material Edelstahl, Doppel-Innenwand Möchten Sie Ihren Lieblingskaffee oder -tee dabei haben? Die Lamart Teethermoskanne ist genau das Richtige für Sie. Es ist aus rostfreiem Stahl gefertigt, daher kann es äußeren Einflüssen gut widerste14,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Wie hoch Haftpflicht Mietwagen?
"Die Höhe der Haftpflichtversicherung für einen Mietwagen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Versicherungstarif, dem Mietwagenanbieter und dem Land, in dem der Mietwagen genutzt wird. In der Regel ist eine Haftpflichtversicherung für Mietwagen jedoch gesetzlich vorgeschrieben, um Schäden an Dritten abzudecken. Es ist daher wichtig, vor der Anmietung eines Fahrzeugs die genauen Versicherungsbedingungen zu prüfen und gegebenenfalls zusätzliche Versicherungen in Betracht zu ziehen. Eine umfassende Haftpflichtversicherung kann im Schadensfall vor hohen Kosten schützen und für eine sorgenfreie Fahrt sorgen." **
-
Wie viel Haftpflicht Mietwagen?
"Die Höhe der Haftpflichtversicherung für einen Mietwagen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Land, in dem man den Wagen mietet, der Dauer des Mietzeitraums und dem gewählten Versicherungspaket. In der Regel ist eine Mindestdeckungssumme vorgeschrieben, die je nach Land unterschiedlich sein kann. Es ist ratsam, sich vorab bei der Autovermietung oder dem Versicherungsanbieter über die genauen Bedingungen und Deckungssummen zu informieren. Zusätzliche Versicherungen wie eine Vollkasko- oder Diebstahlversicherung können ebenfalls sinnvoll sein, um sich umfassend abzusichern." **
-
Ist Hagelschaden bei Haftpflicht versichert?
Ist Hagelschaden bei Haftpflicht versichert? Nein, Hagelschäden sind in der Regel nicht durch die Haftpflichtversicherung abgedeckt. Die Haftpflichtversicherung deckt Schäden, die Sie anderen zufügen, nicht jedoch Schäden an Ihrem eigenen Fahrzeug. Für Hagelschäden an Ihrem Fahrzeug benötigen Sie eine Kaskoversicherung, entweder Teil- oder Vollkasko, je nach Umfang des Schutzes. Es ist wichtig, die Versicherungsbedingungen zu prüfen, um sicherzustellen, dass Hagelschäden abgedeckt sind. Im Zweifelsfall sollten Sie sich an Ihren Versicherungsberater wenden, um weitere Informationen zu erhalten. **
-
Wird Haftpflicht nach Schaden teurer?
Wird Haftpflicht nach Schaden teurer? Nach einem Schaden kann es sein, dass die Versicherungsprämie für die Haftpflichtversicherung steigt. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Schadenshäufigkeit des Versicherungsnehmers und der Versicherungsgesellschaft. In einigen Fällen kann es auch zu einer Kündigung der Versicherung kommen, wenn der Schaden als zu risikoreich eingestuft wird. Es ist daher wichtig, im Falle eines Schadens mit der Versicherung zu kommunizieren und mögliche Auswirkungen auf die Prämie zu klären. **
Was zahlt Haftpflicht bei Handyschaden?
Die Haftpflichtversicherung zahlt in der Regel für Schäden, die durch den Versicherten verursacht wurden und Dritten entstanden sind. Wenn also beispielsweise das Handy eines anderen durch Fahrlässigkeit beschädigt wurde, könnte die Haftpflichtversicherung des Verursachers für den Schaden aufkommen. Es ist jedoch wichtig zu beachten, dass nicht alle Haftpflichtversicherungen Schäden an elektronischen Geräten wie Handys abdecken. Es empfiehlt sich daher, die Versicherungsbedingungen genau zu prüfen oder im Zweifelsfall direkt bei der Versicherung nachzufragen. In einigen Fällen kann es auch sinnvoll sein, eine separate Elektronikversicherung abzuschließen, um umfassenden Schutz für das Handy zu gewährleisten. **
Was trägt die private Haftpflicht?
Was trägt die private Haftpflicht? Die private Haftpflichtversicherung trägt die Kosten für Schäden, die du anderen Personen oder deren Eigentum zufügst. Das können beispielsweise Schäden sein, die du versehentlich in der Wohnung eines Freundes verursachst oder wenn du jemandem auf der Straße aus Versehen etwas herunterwirfst. Die Haftpflichtversicherung übernimmt auch die Kosten für Personenschäden, wie zum Beispiel Arztkosten oder Schmerzensgeld, die durch dein Verschulden entstehen. Zudem schützt sie dich vor unberechtigten Schadensersatzforderungen und übernimmt die Kosten für die rechtliche Abwehr solcher Ansprüche. **
Top-Angebote
Produkte zum Begriff Haftpflicht:
-
Vallejo Game Color 046 Foul GreenVallejo Game Color 046 Foul Green von Vallejo Game Color 046 Foul Green - lichtecht, alterungsbeständig, hochpigmentiert - 18 ml pro Fläschchen - Tropfenzähler für genaues Dosieren und gegen Austrocknung! - Acryl-Basis (kann mit Wasser verdünnt werden)2,21 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Moesta Smoking BandeDer praktische Helfer für Dein Grillerlebnis!Mit der SmokingBande von Moesta aus Edelstahl hast Du das optimale Hilfsmittel, um die Briketts zum Smoken aufzuschichten. Dazu wird die Bande einfach in den Kohlerost eingeklemmt und ein paar glühende Kohlen auf einer Seite positioniert. Dann kann die Glut sich über mehrere Stunden von der einen Seite zur anderen Seite ausbreiten.Auch beim Zubereiten von Pizzen ist die SmokingBande ideal geeignet. So gelangen die Kohlen und das Brennholz beim Pizzabacken nicht unter den Pizzastein.24,90 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
GDW Anhängebock mit 2-Loch-Flanschkugel - PEUGEOT 505 BreakPassend für Ihren PEUGEOT 505 Break wird der 2-Loch Anhängebock von GDW geliefert. Die spezielle Zugvorrichtung von GDW aus Anhängerblock mit 2-Loch Flanschkugel 50T ist für den ständigen Anhängerbetrieb an Ihrem PEUGEOT 505 Break optimal geeignet. Einer Stützlast von 75 kg hält diese Anhängerkupplung stand. Der maximale D-Wert liegt laut GDW bei 6.9 kN. Für diese Anhängerkupplung ist ein eigenes TÜV-Gutachten nötig. Dieses wird nach der Bestellung automatisch beantragt. Ihre AHK wird dabei mit einer spezifischen Prüfnummer versehen, die auf dem Typenschild notiert wird. Es ist erforderlich die nachgerüstete PEUGEOT 505 Break Anhängerkupplung einem Sachverständigen zur Einzelabnahme vorzuführen. Nach erfolgter Prüfung muss die Kupplung in die Fahrzeugpapiere eingetragen werden. Um die Kugelstange der AHK zu montieren, ist es nicht nötig, den Stoßfänger auszuschneiden. Besuchen Sie doch auch unsere Kategorie "Fahrradträger", da diese PEUGEOT 505 Break Anhängerkupplung geeignet ist um einen Fahrradträger zu transportieren. Zu diesem Produkt erhalten Sie eine ausführliche Einbauanleitungen des Herstellers GDW. Diese Anhängerkupplung wurde tauchlackiert. Bei der Tauchlackierung werden Anhängerkupplungen in einem speziellen und strapazierfähigen Lack getaucht, der die AHK gegen Korrosion schützt. Bitte beachten Sie auch die Hinweise und Vorgaben des Fahrzeugherstellers zur Nachrüstbarkeit einer Anhängerkupplung. Diese Information finden Sie in Ihrem Fahrzeugbenutzerhandbuch. Zurückfahren kann erschwert werden, wenn der 2-Loch Anhängebock im Erfassungsraum der Einparkhilfe liegt und die Sensoren ihn als Widerstand erkennen.327,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Haftpflicht, Haftpflicht Teilkasko und Vollkasko?
Haftpflichtversicherung deckt Schäden ab, die man anderen Personen oder deren Eigentum zufügt. Haftpflicht Teilkasko ist eine erweiterte Form der Haftpflichtversicherung, die zusätzlich Schäden am eigenen Fahrzeug durch bestimmte Ereignisse wie Diebstahl, Brand oder Glasbruch abdeckt. Vollkasko ist die umfassendste Form der Kfz-Versicherung und deckt neben den Schäden der Teilkasko auch Schäden am eigenen Fahrzeug bei selbstverschuldeten Unfällen ab. **
-
Wann Haftpflicht wann Teilkasko?
Die Entscheidung zwischen Haftpflicht- und Teilkaskoversicherung hängt von verschiedenen Faktoren ab. Die Haftpflichtversicherung ist gesetzlich vorgeschrieben und deckt Schäden ab, die du anderen zufügst. Sie ist daher unverzichtbar. Die Teilkaskoversicherung hingegen deckt Schäden am eigenen Fahrzeug ab, die nicht durch einen Unfall verursacht wurden, wie z.B. Diebstahl, Hagel oder Wildunfälle. Es kann sinnvoll sein, je nach Wert und Alter des Fahrzeugs, zusätzlich zur Haftpflicht auch eine Teilkaskoversicherung abzuschließen. Letztendlich hängt die Wahl zwischen Haftpflicht und Teilkasko von deinen individuellen Bedürfnissen, dem Wert deines Fahrzeugs und deinem Budget ab. **
-
Wie hoch Haftpflicht Mietwagen?
"Die Höhe der Haftpflichtversicherung für einen Mietwagen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewählten Versicherungstarif, dem Mietwagenanbieter und dem Land, in dem der Mietwagen genutzt wird. In der Regel ist eine Haftpflichtversicherung für Mietwagen jedoch gesetzlich vorgeschrieben, um Schäden an Dritten abzudecken. Es ist daher wichtig, vor der Anmietung eines Fahrzeugs die genauen Versicherungsbedingungen zu prüfen und gegebenenfalls zusätzliche Versicherungen in Betracht zu ziehen. Eine umfassende Haftpflichtversicherung kann im Schadensfall vor hohen Kosten schützen und für eine sorgenfreie Fahrt sorgen." **
-
Wie viel Haftpflicht Mietwagen?
"Die Höhe der Haftpflichtversicherung für einen Mietwagen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Land, in dem man den Wagen mietet, der Dauer des Mietzeitraums und dem gewählten Versicherungspaket. In der Regel ist eine Mindestdeckungssumme vorgeschrieben, die je nach Land unterschiedlich sein kann. Es ist ratsam, sich vorab bei der Autovermietung oder dem Versicherungsanbieter über die genauen Bedingungen und Deckungssummen zu informieren. Zusätzliche Versicherungen wie eine Vollkasko- oder Diebstahlversicherung können ebenfalls sinnvoll sein, um sich umfassend abzusichern." **
Ähnliche Suchbegriffe für Haftpflicht
-
Silberner Zahn am Bande - 01Ein wilder Zahn am Hals. Das weiche Rindlederband legt sich entspannt an die Haut, während der in Silber veredelte Zinnanhänger in Zahnform an die Trophäen alter Seefahrer erinnert. Der Edelstahlverschluss hält zuverlässig und bleibt rostfrei, egal bei welchem Seegang. Das Zusammenspiel aus dunklem Leder und silbrigem Anhänger bringt eine sportliche, leicht raue Note ins Outfit. Ideal zu T¿Shirt, Hoodie oder offenem Hemd. Eine Kette für alle, die kleine Symbole großer Abenteuer mögen. Aber antiallergisch.69,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
LAMART Thermosflasche 500ml BANDE LT4066Thermoskanne - Volumen 500 ml, Material Edelstahl, Doppel-Innenwand Möchten Sie Ihren Lieblingskaffee oder -tee dabei haben? Die Lamart Teethermoskanne ist genau das Richtige für Sie. Es ist aus rostfreiem Stahl gefertigt, daher kann es äußeren Einflüssen gut widerste14,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist Hagelschaden bei Haftpflicht versichert?
Ist Hagelschaden bei Haftpflicht versichert? Nein, Hagelschäden sind in der Regel nicht durch die Haftpflichtversicherung abgedeckt. Die Haftpflichtversicherung deckt Schäden, die Sie anderen zufügen, nicht jedoch Schäden an Ihrem eigenen Fahrzeug. Für Hagelschäden an Ihrem Fahrzeug benötigen Sie eine Kaskoversicherung, entweder Teil- oder Vollkasko, je nach Umfang des Schutzes. Es ist wichtig, die Versicherungsbedingungen zu prüfen, um sicherzustellen, dass Hagelschäden abgedeckt sind. Im Zweifelsfall sollten Sie sich an Ihren Versicherungsberater wenden, um weitere Informationen zu erhalten. **
-
Wird Haftpflicht nach Schaden teurer?
Wird Haftpflicht nach Schaden teurer? Nach einem Schaden kann es sein, dass die Versicherungsprämie für die Haftpflichtversicherung steigt. Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Schadenshäufigkeit des Versicherungsnehmers und der Versicherungsgesellschaft. In einigen Fällen kann es auch zu einer Kündigung der Versicherung kommen, wenn der Schaden als zu risikoreich eingestuft wird. Es ist daher wichtig, im Falle eines Schadens mit der Versicherung zu kommunizieren und mögliche Auswirkungen auf die Prämie zu klären. **
-
Was zahlt Haftpflicht bei Handyschaden?
Die Haftpflichtversicherung zahlt in der Regel für Schäden, die durch den Versicherten verursacht wurden und Dritten entstanden sind. Wenn also beispielsweise das Handy eines anderen durch Fahrlässigkeit beschädigt wurde, könnte die Haftpflichtversicherung des Verursachers für den Schaden aufkommen. Es ist jedoch wichtig zu beachten, dass nicht alle Haftpflichtversicherungen Schäden an elektronischen Geräten wie Handys abdecken. Es empfiehlt sich daher, die Versicherungsbedingungen genau zu prüfen oder im Zweifelsfall direkt bei der Versicherung nachzufragen. In einigen Fällen kann es auch sinnvoll sein, eine separate Elektronikversicherung abzuschließen, um umfassenden Schutz für das Handy zu gewährleisten. **
-
Was trägt die private Haftpflicht?
Was trägt die private Haftpflicht? Die private Haftpflichtversicherung trägt die Kosten für Schäden, die du anderen Personen oder deren Eigentum zufügst. Das können beispielsweise Schäden sein, die du versehentlich in der Wohnung eines Freundes verursachst oder wenn du jemandem auf der Straße aus Versehen etwas herunterwirfst. Die Haftpflichtversicherung übernimmt auch die Kosten für Personenschäden, wie zum Beispiel Arztkosten oder Schmerzensgeld, die durch dein Verschulden entstehen. Zudem schützt sie dich vor unberechtigten Schadensersatzforderungen und übernimmt die Kosten für die rechtliche Abwehr solcher Ansprüche. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.